消费电子产业链全景图 聚类网络视角下的生态解构
引言
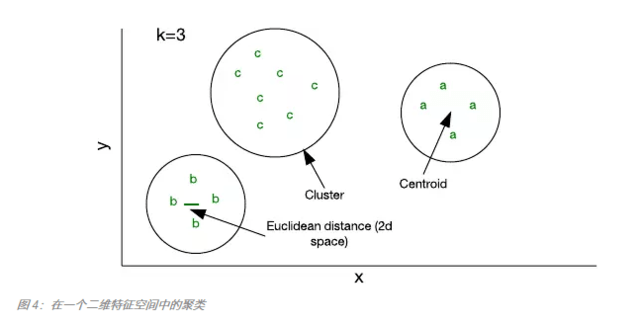
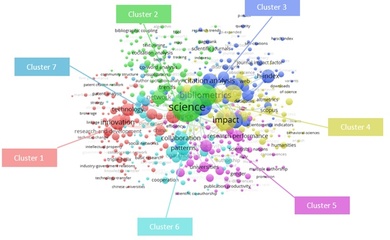
消费电子产业作为全球科技创新的前沿阵地,其产业链的复杂性与协同性日益凸显。从芯片设计到终端组装,从材料供应到渠道分发,成千上万的企业交织成一张庞大的价值网络。传统的线性链式分析已难以刻画其真实结构,而聚类网络方法为理解这一生态系统提供了全新视角。本文以聚类网络为工具,绘制消费电子产业链的全景图谱,揭示其核心社群、关键节点与演化逻辑。
一、产业链上游:核心元器件与材料聚类
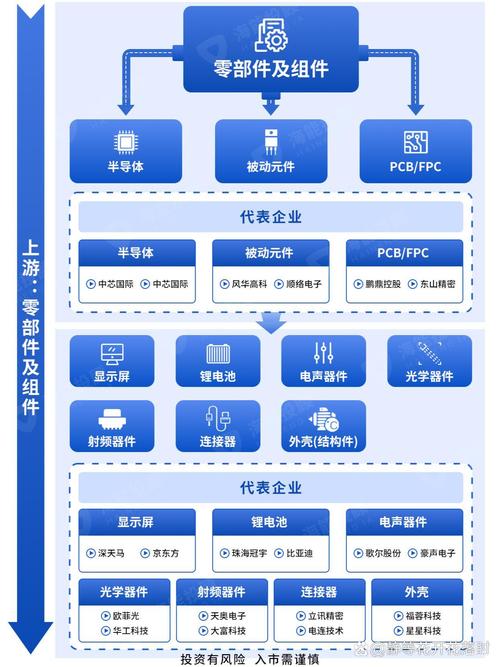
上游环节是消费电子产业的基石,决定了终端产品的性能上限与创新空间。聚类分析显示,上游可细分为三大社群:
- 半导体芯片社群:以SoC、存储芯片、射频芯片、电源管理芯片为核心。头部企业如台积电、三星、高通、联发科、英特尔构成紧密的子网络,其技术迭代(如3nm/5nm制程)直接牵动下游所有品类。
- 光学与显示社群:包括镜头模组(舜宇光学、大立光)、CMOS传感器(索尼、韦尔股份)、显示面板(京东方、三星显示、LG Display)。该社群内部协作紧密,且与终端品牌形成强耦合。
- 结构件与功能材料社群:涵盖玻璃盖板(康宁、蓝思科技)、金属中框(长盈精密、比亚迪电子)、电池(ATL、宁德新能源)、声学器件(瑞声科技、歌尔股份)。该社群的特点是标准化程度较高,但受原材料价格波动影响显著。
二、产业链中游:模组与整机制造聚类
中游是连接元器件与品牌的枢纽,聚类网络显示其形成两大阵营:
- 精密模组社群:如摄像头模组(欧菲光、丘钛科技)、显示模组(同兴达、合力泰)、指纹识别模组(汇顶科技)。这些企业往往依附于上游芯片方案,并服务于下游品牌。
- 整机代工与设计社群:以富士康、和硕、立讯精密、闻泰科技、华勤技术为代表。它们不仅承担组装,还深度参与研发设计(ODM/JDM),与品牌商形成动态联盟。该社群的地理集群特征明显(如珠三角、长三角)。
三、产业链下游:品牌与渠道聚类
下游直接面向消费者,聚类网络呈现多极化格局:
- 终端品牌社群:苹果、三星、华为、小米、OPPO、vivo、荣耀等。每个品牌都构建了专属的供应链生态圈,并辐射至上游。例如,苹果链(果链)与华为链(鸿蒙生态)在网络中形成两个高密度子图。
- 渠道与零售社群:包括线上平台(京东、天猫、亚马逊)、线下连锁(苏宁、迪信通)和运营商渠道。品牌直营店与直播电商的崛起改变了传统渠道的聚类模式,使得DTC(直接面向消费者)节点权重上升。
四、聚类网络的整体特征
将上述环节合并为一张全景网络,可发现以下规律:
- 核心-边缘结构:少数平台型巨头(如苹果、三星、台积电)占据网络中心,控制着技术标准与订单流向;大量中小供应商处于边缘,但通过专业化细分领域嵌入多个社群。
- 社群重叠:一些企业跨社群存在,如比亚迪电子既属于结构件社群,又涉足整机组装;索尼既是CMOS供应商,也是终端品牌(尽管手机业务收缩)。这种重叠增强了网络的鲁棒性,但也带来竞争复杂性。
- 地理聚类:网络在空间上呈现高度聚集,如中国台湾的半导体集群、中国大陆的消费电子制造集群(深圳、东莞、苏州)、韩国的显示与存储集群。地缘政治与贸易摩擦正在重塑这些聚类的边界。
- 动态演化:随着AIoT、折叠屏、VR/AR等新品类兴起,网络中的新兴社群(如XR光学、AI芯片)正在快速扩张,并吸引资本与人才流入。
五、结论与展望
消费电子产业链的全景聚类网络揭示了其从线性链式向生态网状演进的本质。理解这一网络,有助于企业定位自身生态位、识别关键依赖与风险点。随着技术融合与全球化重构,产业链网络将更加复杂,而聚类分析将持续为战略决策提供洞见。对于投资者、政策制定者和企业管理者而言,这张全景图不仅是认知地图,更是行动指南。
如若转载,请注明出处:http://www.tanmahb.com/product/61.html
更新时间:2026-10-22 08:38:16